“Lo más curioso era —pensó Winston mientras arreglaba las cifras del Ministerio de la Abundancia— que ni siquiera se trataba de una falsificación. […] Por ejemplo, las predicciones del Ministerio de la Abundancia calculaban la producción de botas para el trimestre venidero en ciento cuarenta y cinco millones de pares. Pues bien, la cantidad efectiva fue de sesenta y dos millones de pares. Es decir, la cantidad declarada oficialmente. Sin embargo, Winston, al modificar ahora la «predicción», rebajó la cantidad a cincuenta y siete millones, para que resultara posible la habitual declaración de que se había superado la producción. En todo caso, sesenta y dos millones no se acercaban a la verdad más que los cincuenta y siete millones o los ciento cuarenta y cinco. Lo más probable es que no se hubieran producido botas en absoluto. Nadie sabía sin duda cuántas se habían producido ni importaba. Lo único de que se estaba seguro era de que cada trimestre se producían sobre el papel cantidades astronómicas de botas mientras que media población de Oceanía iba descalza. Y lo mismo ocurría con los demás datos, importantes o minúsculos, que se registraban. Todo se disolvía en un mundo de sombras en el cual incluso la fecha del año era insegura.” George Orwell, 1984, Parte Primera, capítulo IV.
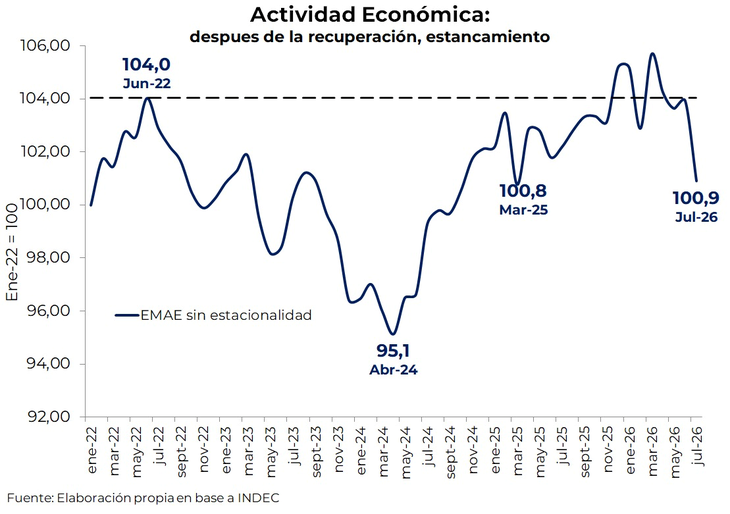
¿Cuál describe mejor la situación?
Depende de la pregunta. Si queremos saber cuánto creció la economía respecto del año pasado, el acumulado de 1,7% aporta información. Si queremos saber qué está ocurriendo en el margen, la caída mensual de 2,9% difícilmente pueda ignorarse. Y si buscamos una medida menos volátil, el 0,2% de la tendencia-ciclo muestra una economía prácticamente estacionaria.
Algo parecido ocurre cuando se mira la composición. Cinco de los quince sectores crecieron interanualmente en julio por arriba del 1%, tres se movieron en el entorno de 0% y siete retrocedieron más de -1%. La Industria cayó 4,6%, Construcción 3,3% y Comercio 5,1%. Industria y Comercio, por sí solos, restaron 1,3 puntos porcentuales al EMAE.
De nuevo se puede decir que algunos de los sectores más prometedores de la economía —como Minas y Canteras— continúan creciendo. Es cierto. También se puede decir que varias de las actividades con mayor capacidad de transmisión sobre empleo, consumo y mercado interno están retrocediendo. También es cierto: los siete sectores de peor performance representan el 55% del PIB y nada menos que el 76% del empleo total registrado.
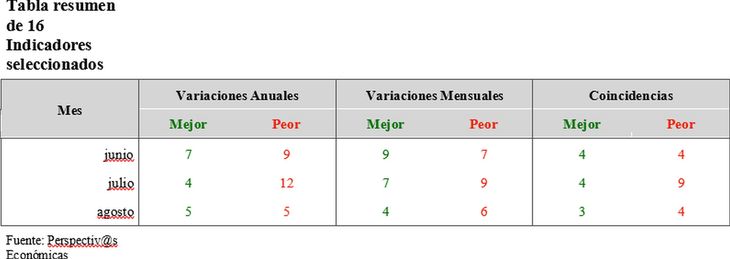
La tabla de indicadores que acompaña esta nota no pretende decidir de antemano si la economía mejora o empeora, sino contar cuántas señales apuntan en cada dirección. El resultado dista de mostrar una recuperación generalizada. En junio, utilizando 16 variables seleccionadas, las comparaciones interanuales daban siete mejoras y nueve deterioros; en julio fueron cuatro contra doce. Las comparaciones mensuales —que son las que permiten medir lo que pasa en el margen, aunque en algunos casos pueden verse afectadas por la desestacionalización— pasaron de nueve mejoras y siete empeoramientos en junio a siete y nueve en julio. Agosto todavía está incompleto, pero tampoco muestra por ahora un predominio claro de señales positivas.
El punto no es construir otro relato, esta vez deliberadamente pesimista. Es más sencillo: cuesta encontrar en los datos una evidencia suficientemente amplia como para sostener que lo peor ya quedó definitivamente atrás o que ya estamos transitando los mejores 18 meses de la historia argentina. De hecho, según algunos trascendidos periodísticos, puertas adentro del Gobierno ya reconocen que las proyecciones de crecimiento del PIB contenidas en el proyecto de presupuesto (3% para 2026 y 4% para 2027) difícilmente se alcancen y que estarían conformes con que el crecimiento del año que viene comience con un 2 (lo cual también reflejaría cierto optimismo).
La pobreza y el período elegido
La pobreza ofrece quizá el ejemplo más claro de por qué importa elegir el punto de comparación. El INDEC informó que en el primer semestre de 2026 alcanzó al 32,3% de la población y la indigencia al 7,5%. Frente al segundo semestre de 2025, cuando la pobreza había sido 28,2%, implica un aumento de 4,1 puntos porcentuales. La indigencia subió 1,2 puntos. El aumento de la pobreza también se da si comparamos con el primer semestre del año pasado, aunque en este caso la situación luce más contenida
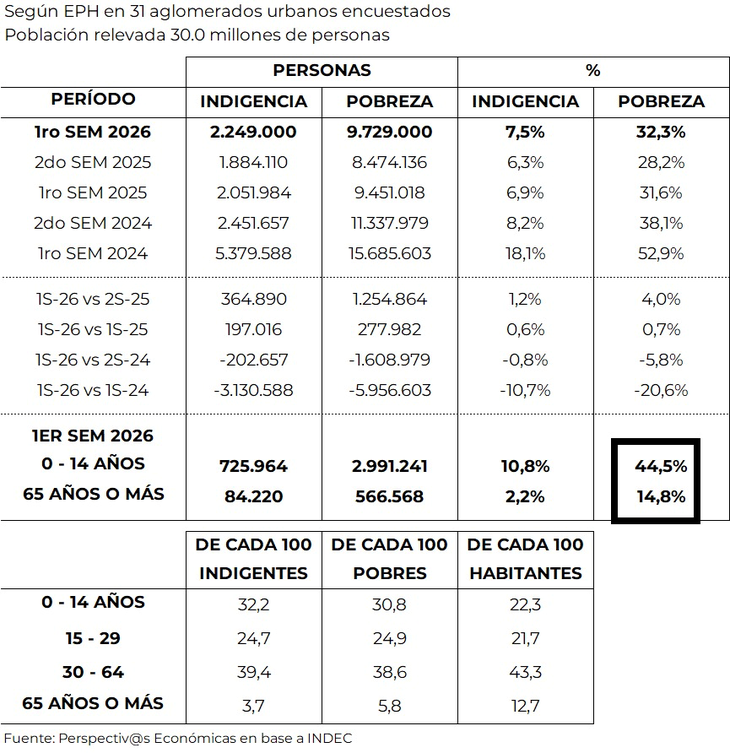
Pero el ministro Luis Caputo destacó otra comparación: frente al primer semestre de 2024, cuando la pobreza había llegado a 52,9%, el indicador cayó más de veinte puntos. También es cierto. Las dos afirmaciones pueden convivir sin contradicción.
La pobreza bajó extraordinariamente desde el pico de la primera mitad de 2024 y volvió a subir de manera significativa durante los últimos seis meses. Elegir solamente una de esas comparaciones produce dos relatos completamente distintos: uno describe uno de los mayores descensos de pobreza registrados en un período corto; el otro muestra una reversión reciente que sumó aproximadamente un millón trescientas mil personas nuevamente debajo de la línea de pobreza. Ambas cosas ocurrieron.
La pregunta relevante para la política económica no debería ser cuál de las dos comparaciones permite construir el relato más conveniente, sino por qué una mejora tan importante dejó de profundizarse y comenzó a revertirse. Ahí reaparecen cuestiones que venimos señalando: la pérdida de dinamismo de la actividad, el comportamiento del empleo, la composición de la inflación y la dificultad de los ingresos para seguir acompañando el costo de vida. Nada de esto elimina el enorme descenso respecto del pico de 2024. Pero tampoco ese descenso vuelve irrelevante el deterioro reciente.
La serie larga el gráfico sugiere además una característica inquietante: la pobreza parece exhibir cierta histéresis. Las crisis la hacen subir rápidamente, pero las recuperaciones posteriores no siempre consiguen devolverla al punto de partida. Después de la hiperinflación, la pobreza bajó con fuerza, pero nunca volvió a los niveles de un dígito de décadas anteriores. Tras la crisis de 2001-2002 volvió a caer de manera pronunciada, pero terminó encontrando un piso cercano al 25%-30%. Cada crisis parece dejar detrás suyo algún daño persistente —en el empleo, el capital humano, la productividad, la informalidad o la distribución del ingreso— que hace más difícil recuperar completamente el terreno perdido. No es una ley mecánica ni todos los episodios cumplen exactamente ese patrón, pero la historia argentina se parece demasiado a una escalera cuyos escalones, después de cada gran crisis, tienden a quedar un poco más arriba.
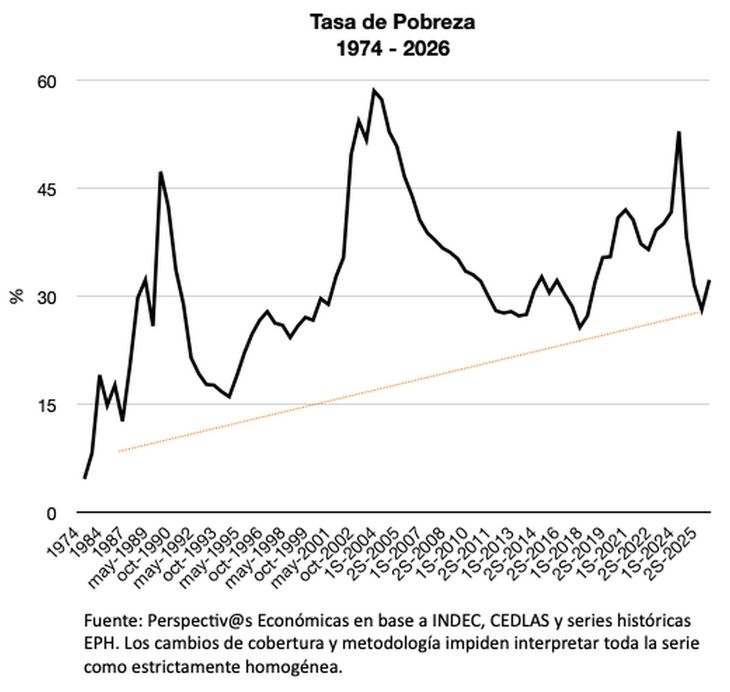
Y hay un dato que respalda bastante esa lectura: el Banco Mundial señalaba en 2024 que la Argentina no había logrado perforar de manera duradera un piso cercano al 25% de pobreza durante cuatro décadas, aun contando con períodos de crecimiento y políticas sociales significativas.
El dato marginal importa
Este problema aparece una y otra vez en el debate económico argentino. Un nivel puede ser mucho mejor que el punto de partida y, al mismo tiempo, estar deteriorándose en el margen. Una variable puede mostrar crecimiento interanual mientras cae contra el mes anterior. Una economía puede tener sectores que baten récords y otros que concentran empleo y ventas internas en retroceso. No hay contradicción.
La dificultad surge cuando se utiliza la comparación más favorable para sostener que los datos menos favorables son irrelevantes o transitorios. Porque, especialmente en una economía que intenta convencer a empresas y familias de que la recuperación está por llegar, el margen importa mucho. Las decisiones no se toman contra diciembre de 2023. Se toman mirando qué ocurrió ayer y qué se espera que ocurra mañana.
Un inversor puede reconocer el equilibrio fiscal y, aun así, exigir una prima mayor si percibe que aumentó la incertidumbre sobre la continuidad del programa. Una empresa puede reconocer que la macroeconomía está considerablemente más ordenada que hace tres años y, al mismo tiempo, postergar una inversión porque sus ventas no crecen. Una familia puede valorar la reducción de la inflación y, simultáneamente, comprar menos porque sus ingresos disponibles se deterioraron.
Esta realidad es la que se pone de manifiesto en numerosas encuestas. Sólo para tomar una de amplia difusión en medios nacionales durante el fin de semana, Fernando Moiguer en una encuesta de 3000 casos a nivel nacional obtuvo por primera vez en lo que va de la gestión de Javier Milei, que las expectativas negativas (41%) superan a las positivas (38%). Según la misma encuesta el optimismo regresó a los niveles de inicios de 2023. La caída no es homogénea; la protagonizan quienes más habían sostenido el optimismo: ABC1 (-24 pp.) y jóvenes (-17 pp.) caen por encima del promedio (-14 pp.).
No se trata de elegir las estadísticas correctas
Tal vez la tentación sea responder a un relato excesivamente optimista construyendo otro basado exclusivamente en los indicadores negativos. Sería cometer el mismo error en sentido contrario. La economía argentina de hoy ofrece datos genuinamente contradictorios.
La inflación es mucho menor que al comienzo del programa. Las cuentas fiscales cambiaron radicalmente. Energía, minería y algunos sectores exportadores presentan resultados muy favorables. La pobreza continúa muy por debajo del pico de 2024. Al mismo tiempo, la actividad perdió dinamismo; industria, comercio y construcción muestran dificultades; la pobreza aumentó respecto del semestre anterior; el empleo formal sigue débil; el riesgo país volvió a superar los 600 puntos y la demanda de dólares de los hogares permanece elevada.
La cuestión no es decidir cuál de esas dos economías es la verdadera. Las dos existen. Y quizá ahí esté la enseñanza útil de aquella incómoda imagen de Orwell, sin necesidad de trasladar Oceanía a la Argentina. Nuestro problema no es que las estadísticas hayan sido reescritas ni que resulte imposible conocerlas. Afortunadamente ocurre lo contrario.
Pero hay otro riesgo, menos extremo aunque no por eso menos relevante: seleccionar solamente los números que confirman lo que ya queríamos creer. Eso puede funcionar para construir un discurso. Es bastante menos eficaz para hacer política económica. Porque la realidad no suele elegir un único período de comparación.
Luis Secco es economista. Este artículo es una versión reducida de un informe más amplio de Perspectiv@s Económicas, su newsletter semanal.