El sistema bancario constituye uno de los principales mecanismos de intermediación financiera de una economía, debido a su función de canalizar los depósitos hacia el financiamiento de hogares, empresas y proyectos productivos. Su desempeño se evalúa mediante indicadores de crecimiento, rentabilidad, morosidad, cobertura de riesgos y solvencia, que permiten analizar tanto su capacidad de generar resultados como su resistencia ante escenarios adversos.
como fuente preferida en tus búsquedas.
El Informe Económico Bancario Regional N.º 39, publicado en noviembre de 2026 por la Federación Latinoamericana de Bancos (FELABAN), presenta una comparación de los sistemas financieros latinoamericanos con información correspondiente al cierre de junio de 2026. Sus resultados muestran una expansión de la actividad bancaria regional, aunque también evidencian diferencias importantes en la calidad de las carteras y la cobertura de los riesgos crediticios.
Al cierre del primer semestre, América Latina contabilizaba 525 entidades bancarias, cinco menos que un año antes. Los activos totales alcanzaron US$ 6,14 billones, un crecimiento interanual de 16%, mientras que Brasil, México, Chile y Colombia concentraban aproximadamente el 83% de esos recursos.
La profundización financiera regional, medida mediante la relación entre crédito y Producto Interno Bruto (PIB), alcanzó 46,8%, mientras que los depósitos representaban 50,6% del producto. Estos indicadores reflejan la importancia del sistema bancario para financiar la actividad económica, aunque su evolución depende de las condiciones particulares de cada país.
Lea más: Exvicepresidente de Ueno Bank declaró ante la Fiscalía y esto revela su abogado
Paraguay mantiene rentabilidad, pero presenta diferencias en cobertura.
En términos de tamaño, los activos bancarios de Paraguay alcanzaron US$ 45.014 millones en junio de 2026, frente a US$ 40.056 millones en diciembre de 2025. La variación representa un crecimiento de 12,4% durante el primer semestre.
Unite al canal de ABC en WhatsApp
El sistema paraguayo también mostraba resultados positivos en materia de rentabilidad. La rentabilidad anualizada sobre activos (ROA) alcanzó 1,9%, por encima del promedio regional de 1,63%. Por su parte, la rentabilidad sobre patrimonio (ROE) se ubicó en 16,1%, ligeramente superior al promedio latinoamericano de 15,9%.
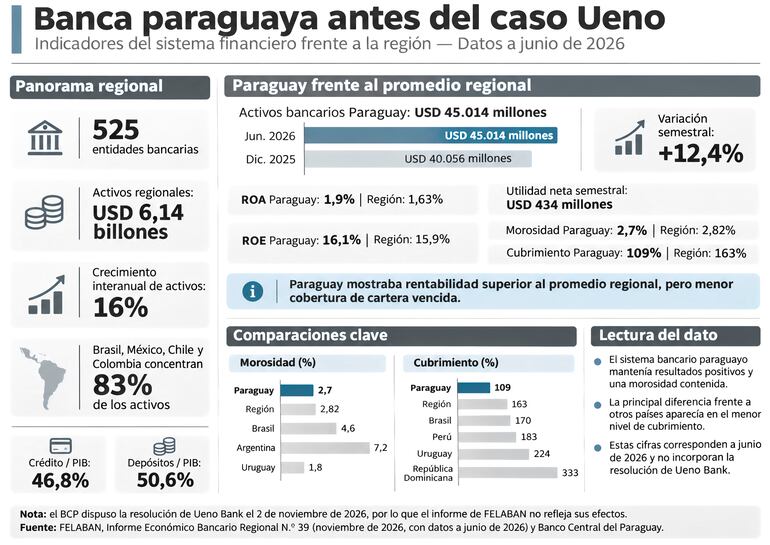
Sin embargo, el informe también identificó una disminución interanual de las utilidades de la banca paraguaya, aunque el sistema mantuvo resultados positivos. El beneficio neto acumulado durante el primer semestre fue de US$ 434 millones.
La comparación regional muestra que Uruguay, República Dominicana y Perú registraron rentabilidades patrimoniales de 23,5%, 21% y 22,8%, respectivamente, superiores a las de Paraguay.
En materia de morosidad, el sistema bancario paraguayo presentaba un indicador de 2,7% al cierre de junio, ligeramente inferior al promedio regional de 2,82%. También se encontraba por debajo de Brasil con 4,6% y Argentina con 7,2%, aunque por encima de Uruguay con 1,8%.
La diferencia más importante aparece en el indicador de cubrimiento (provisiones/cartera vencida). Paraguay registró 109%, frente al promedio regional de 163%. Esto representa una diferencia de 54 puntos porcentuales. En la comparación con otros países, Uruguay alcanzó 224%, República Dominicana 333%, Brasil 170% y Perú 183%. Por tanto, Paraguay mantenía una cobertura menor que estas economías, situación que requería seguimiento de la suficiencia de las previsiones frente a posibles pérdidas crediticias.
Este indicador no demuestra por sí solo una insuficiencia regulatoria, debido a que las metodologías de clasificación de cartera y constitución de previsiones pueden diferir entre jurisdicciones. Sin embargo, constituye una referencia relevante para evaluar la capacidad de absorción de pérdidas crediticias.
Un escenario previo a la resolución de Ueno Bank
La interpretación de estos indicadores requiere una precisión fundamental: aunque FELABAN publicó el informe en noviembre de 2026, las estadísticas corresponden a junio y, por tanto, no incorporan los efectos de la resolución de Ueno Bank.
Es de recordar que el BCP dispuso dicho procedimiento el 2 de noviembre, después de comprobar que el Índice de Solvencia de la entidad había descendido por debajo del 50% del mínimo requerido, tras ajustes a sus estados financieros.
El acontecimiento introduce un elemento que podría modificar la lectura de los indicadores agregados del sistema paraguayo, especialmente en materia de activos, calidad crediticia, previsiones, rentabilidad y solvencia.
No obstante, no corresponde asumir que todos los indicadores del sistema se deteriorarán en la misma proporción que los de la entidad resuelta. Para establecer el impacto efectivo será necesario conocer los resultados del procedimiento, los ajustes contables correspondientes y las estadísticas bancarias posteriores a noviembre.
La situación plantea una reflexión sobre la importancia de complementar los promedios nacionales con información individual de las entidades. Un sistema puede presentar indicadores agregados de rentabilidad y morosidad relativamente favorables y, simultáneamente, registrar problemas patrimoniales significativos en uno de sus integrantes.
Lea más: Costosos inmuebles, parte del esquema de triangulación de Ueno
En consecuencia, los resultados de FELABAN constituyen una referencia para comprender la situación bancaria paraguaya antes de la crisis. La comparación posterior permitirá determinar cuánto cambió la posición del país frente a sus pares regionales y qué efectos tuvo el caso Ueno Bank sobre la percepción de estabilidad financiera.
* Este material fue elaborado por MF Economía e Inversiones.